全国集中养老服务供给市场现状分析
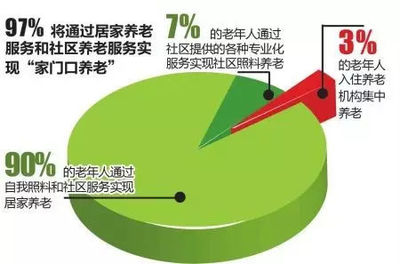
随着我国人口老龄化进程加速,养老服务供给成为社会关注焦点。其中,集中养老服务(主要指机构养老和社区嵌入式养老)作为养老服务体系的重要支撑,其市场现状直接关系到养老服务的质量和可及性。本文从供给规模、结构、区域分布及运营挑战四个方面,梳理全国集中养老服务供给市场的现状。
一、供给规模持续扩大,但增速趋于平稳
国家政策持续鼓励社会力量进入养老服务领域,全国养老机构和设施数量稳步增长。截至2023年底,全国各类养老机构和设施约40万个,床位约820万张,其中集中养老床位占比约七成。但受前期快速扩张影响,部分区域出现床位空置率上升现象,整体供给增速从高速转向中高速,市场进入提质增效阶段。
二、供给结构多元化,普惠型与高端型并存
集中养老服务供给主体呈现多元化格局:公办养老机构承担兜底保障功能,主要面向特困、失能等老年群体;民办养老机构则分化为普惠型(价格适中、面向大众)和高端型(医养结合、个性化服务)。社区嵌入式养老服务机构快速发展,提供短期托养、日间照料等集中服务,弥补了大型机构覆盖不足的短板。但总体看,普惠型、护理型床位供给仍显不足,高端供给相对过剩的结构性矛盾依然存在。
三、区域分布不均衡,城乡差异显著
集中养老服务资源集中于东部发达地区和城市,中西部地区及农村地区供给相对薄弱。城市每千名老人床位数普遍高于农村,且农村敬老院多以特困供养为主,护理能力有限。部分大城市核心区床位紧张与郊区床位空置并存,区域供需错配问题突出。多地推动区域性养老服务中心建设,逐步向乡镇延伸,但均等化供给仍需时间。
四、运营挑战:入住率与服务质量双承压
受传统居家养老观念、经济承受能力及疫情后遗影响,部分民办机构入住率偏低,尤其非失能老人入住意愿有限,导致床位资源闲置。护理人员短缺、专业水平参差不齐、运营成本上升等问题制约服务品质提升。政策层面虽加大补贴和监管力度,但机构可持续运营能力仍需加强。
全国集中养老服务供给已形成较大规模,正从“量的扩张”向“质的提升”转变过程中。未来需进一步优化结构、补齐短板、提升普惠性服务供给效率,推动集中养老服务与居家社区养老协调发展。
最新产品